 ,В
 , Ом
 ,Ом
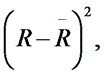

 результатів експерименту" title="Аналіз і інтерпретація результатів експерименту" class=""/>
103 Ом2
1-5
32,9
35,81
1088
113
12,8
2-6
45,8
38,22
834
-141
19,9
3-7
44,7
38,65
865
-110
12,1
4-8
36,8
40,88
1111
136
18,5
 = 975 Ом,
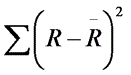 = 63,3*103 Ом2
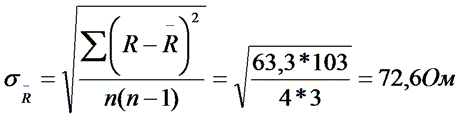 .
Для n=4 і довірчої імовірності a=0,68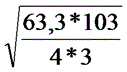 коефіцієнт Стьюдента t(0,68; 4)=1,3 (табл.2 Додатків). Похибка DR=72,6*1,3=94,4 Ом. Остаточний результат R=(0,98±0,09)*103Ом. Точність виміру опору невелика, що свідчить про наявність значних експериментальних похибок.
8.4. Метод найменших квадратів
Цей метод є одним з найпоширеніших прийомів статистичної обробки експериментальних даних, що відносяться до різних функціональних залежностей фізичних величин одна від одної. У тому числі, він застосовний до лінійної залежності і дозволяє одержати достовірні оцінки її параметрів a і b, а також оцінити їхні похибки. Розглянемо статистичну модель експерименту, у якому досліджують лінійну залежність. Нехай проведено n парних вимірів величин x і y : xi, yi, де i = 1, … , n. По експериментальних даних необхідно знайти оцінки параметрів a і b, а також оцінки їх дисперсій sa2і sb2. Про природу експериментальних похибок зробимо Наступні припущення.
1. Значення xi відомі точно, тобто без похибок.
Звичайно, у реальному експерименті таке припущення навряд чи виконується. Швидше за все, похибки Dxi розподілені нормально і можуть бути перераховані в похибки Dyi. Це викликає збільшення дисперсії s2 розподілу величин yi, що повинно враховуватися в процесі обробки даних методом найменших квадратів. Як показано нижче, так і відбудеться, а значить, не буде помилкою вважати xi відомими точно.
2. Розподіли величин yi взаємно незалежні, мають ту саму дисперсію s2 і відповідають нормальному закону. Розподіли yi мають середні значення  , що збігаються з точним значенням функції axi+b. Це припущення ілюструє рис.8.4.
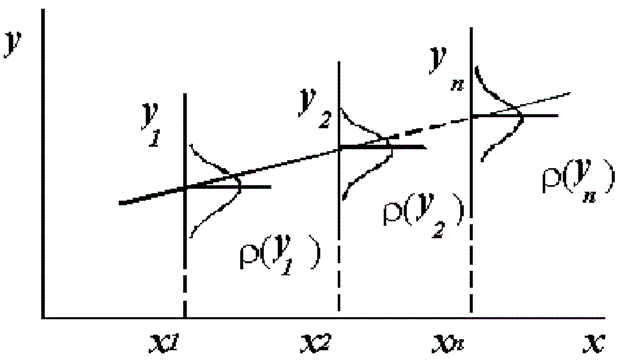
Рис.8.4. Ілюстрація моделі методу найменших квадратів.
Розподіл щільності імовірності величини yi навколо точного значення axi + b задає вираз:
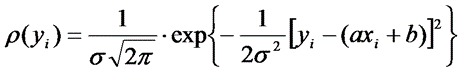
Щільність імовірності реалізації отриманих експериментальних даних L(y1, y2, ……., yn) , що називається функцією правдоподібності, визначають через добуток щільностей імовірностей розподілів окремих вимірів, тому що розподіли yi незалежні:
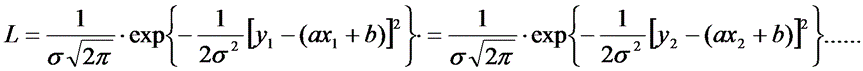 (8.4)
Натуральний логарифм цієї функції:
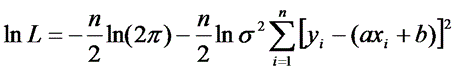 .
Оцінками a, b, s2 буде правильним вважати значення, при яких L і lnL максимальні, тобто реалізується найбільша імовірність одержання набору експериментальних даних. Екстремум функції lnL знаходять диференціюванням:
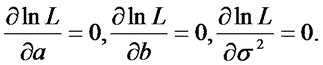
Після диференціювання система рівнянь щодо шуканих параметрів набуде вигляду:
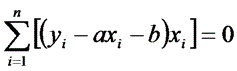 ,
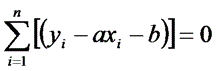 , (8.5)
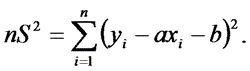 .
Два перших рівняння в (8.5) є не що інше, як умова мінімуму виразу,
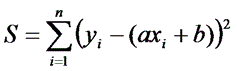 (8.6)
Складеного із суми квадратів відхилень експериментальних даних від точної лінійної залежності, у зв’язку з чим описуваний метод і одержав назву методу найменших квадратів. Вирішивши (8.5), знаходимо
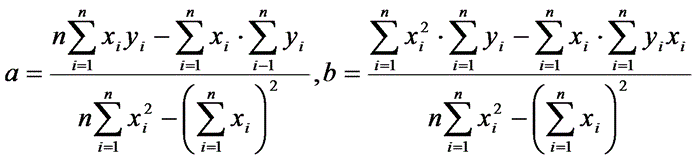 (8.7)
Відповідно до висновків математичної статистики, для одержання незміщеної щодо точного значення оцінки дисперсії рішення, знайдене з (8.5), необхідно домножити на 
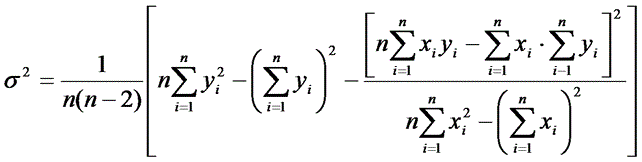 (8.8)
Оцінимо тепер дисперсії параметрів. Перетворимо вирази для a:
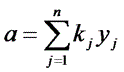 , де
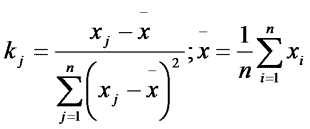 .
Після перетворення видно, що a отримується як лінійна комбінація взаємно незалежних величин yj, тому що коефіцієнти kj задані точно – відповідно до пункту 1 припущень про статистику досліджуваних величин. Отже, параметр a розподілений нормально, а його дисперсія sa2являє собою лінійну комбінацію дисперсій величин yj з коефіцієнтами kj2 – ця властивість додавання нормальних розподілів уже зустрічалася при розгляді похибок непрямих вимірів.
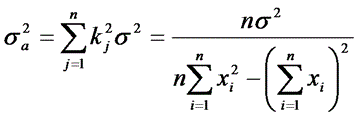 . (8.9)
Перетворимо вирази для b:
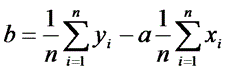 .
Параметр b також нормально розподілений. Його дисперсія:
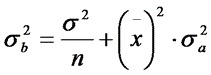 .
З (8.9) виразимо s 2і підставимо в попередній вираз:
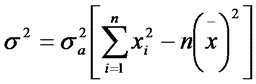 ,

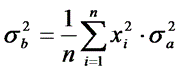 .(8.10)
Читати далі